Domain schutzpatron.de kaufen?
Wir ziehen mit dem Projekt
schutzpatron.de um.
Sind Sie am Kauf der Domain
schutzpatron.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schutzpatron.de kaufen?
Warum krankentagegeldversicherung?
Die Krankentagegeldversicherung ist wichtig, um Einkommensverluste bei längerer Krankheit abzufedern. Wenn man aufgrund einer Krankheit nicht arbeiten kann, erhält man durch die Versicherung ein tägliches Krankentagegeld, um den Verdienstausfall zu kompensieren. Dadurch kann man seine laufenden Kosten wie Miete, Versicherungen und Lebensmittel weiterhin decken. Zudem bietet die Krankentagegeldversicherung finanzielle Sicherheit und schützt vor existenziellen Risiken im Falle einer längeren Krankheit. Es ist daher sinnvoll, sich frühzeitig mit dem Abschluss einer Krankentagegeldversicherung zu befassen, um im Ernstfall abgesichert zu sein. **
Was bedeutet krankentagegeldversicherung?
Eine Krankentagegeldversicherung ist eine Versicherungspolice, die im Falle einer Krankheit oder Verletzung des Versicherten eine finanzielle Unterstützung bietet. Das Krankentagegeld wird in der Regel als tägliche Zahlung geleistet und soll den Verdienstausfall während der Krankheitsphase ausgleichen. Diese Art von Versicherung kann besonders für Selbstständige oder Freiberufler wichtig sein, da sie keinen Anspruch auf Lohnfortzahlung im Krankheitsfall haben. Die Höhe des Krankentagegeldes und die Dauer der Zahlungen können je nach Vertrag und Versicherungsgesellschaft variieren. Es ist wichtig, die Bedingungen und Leistungen einer Krankentagegeldversicherung sorgfältig zu prüfen, um im Ernstfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Krankentagegeldversicherung
Top-Angebote
Produkte zum Begriff Krankentagegeldversicherung:

-
Wann zahlt die krankentagegeldversicherung?
Die Krankentagegeldversicherung zahlt in der Regel, wenn du aufgrund einer Krankheit arbeitsunfähig bist und deshalb deinen Beruf nicht ausüben kannst. Die Versicherung tritt in Kraft, sobald eine ärztliche Bescheinigung über die Arbeitsunfähigkeit vorliegt. Die Höhe des Krankentagegeldes richtet sich nach der vereinbarten Versicherungssumme und wird für einen bestimmten Zeitraum gezahlt, der je nach Vertrag variieren kann. Es ist wichtig, die genauen Bedingungen und Ausschlüsse der Krankentagegeldversicherung zu kennen, um im Fall der Arbeitsunfähigkeit abgesichert zu sein. **
-
Wie funktioniert eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geld, um den Verdienstausfall zu kompensieren. Die Höhe des Krankentagegeldes wird vor Vertragsabschluss festgelegt und kann je nach Tarif variieren. Um Leistungen zu erhalten, muss der Versicherte arbeitsunfähig sein und eine ärztliche Bescheinigung vorlegen. Die Dauer der Leistungszahlung hängt von den Vertragsbedingungen ab und kann unterschiedlich sein. Es ist wichtig, die genauen Konditionen der Krankentagegeldversicherung zu prüfen, um im Ernstfall gut abgesichert zu sein. **
-
Wann endet die krankentagegeldversicherung?
Die Krankentagegeldversicherung endet in der Regel, wenn der versicherte Zeitraum abgelaufen ist, für den die Versicherung abgeschlossen wurde. Dies kann je nach Vertrag unterschiedlich sein, typischerweise beträgt die maximale Dauer jedoch 12 Monate. Ein weiterer Grund für das Ende der Krankentagegeldversicherung kann eintreten, wenn der Versicherte wieder arbeitsfähig wird und somit kein Anspruch mehr auf das Krankentagegeld besteht. Auch bei einer dauerhaften Berufsunfähigkeit oder dem Eintritt des Rentenalters kann die Versicherung enden. Es ist wichtig, die genauen Bedingungen des Vertrags zu kennen, um zu verstehen, wann die Krankentagegeldversicherung endet. **
-
Was zahlt eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geldbetrag, um den Verdienstausfall während der Krankheitszeit zu kompensieren. Die Höhe des Tagessatzes wird bei Vertragsabschluss festgelegt und kann je nach Versicherungsanbieter variieren. Die Leistungsdauer der Krankentagegeldversicherung ist begrenzt und endet in der Regel nach einer bestimmten Anzahl von Tagen oder sobald der Versicherte wieder arbeitsfähig ist. Es ist wichtig, die genauen Bedingungen und Leistungsumfang der Krankentagegeldversicherung im Versicherungsvertrag zu prüfen, um im Ernstfall gut abgesichert zu sein. **
Was zahlt die krankentagegeldversicherung?
Die Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geld, um den Verdienstausfall zu kompensieren. Die Höhe des Krankentagegeldes richtet sich nach dem vereinbarten Tarif und kann individuell festgelegt werden. In der Regel wird das Krankentagegeld für einen bestimmten Zeitraum gezahlt, je nach Vertragsbedingungen. Es dient dazu, den Versicherten finanziell abzusichern, wenn er aufgrund einer Krankheit nicht arbeiten kann. Es ist wichtig, die genauen Leistungen und Bedingungen der Krankentagegeldversicherung im Vertrag zu prüfen. **
Was kostet eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung ist eine zusätzliche Absicherung, die im Falle einer Krankheit ein tägliches Geldleistung bietet. Die Kosten für eine Krankentagegeldversicherung können je nach Anbieter, Versicherungssumme, Gesundheitszustand und Alter variieren. Es ist wichtig, verschiedene Angebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Ein Versicherungsmakler oder -berater kann dabei helfen, die passende Krankentagegeldversicherung zu finden und die Kosten zu ermitteln. Es ist ratsam, sich vor Abschluss einer Krankentagegeldversicherung über die genauen Leistungen, Bedingungen und Kosten zu informieren. **
Top-Angebote
Produkte zum Begriff Krankentagegeldversicherung:
-
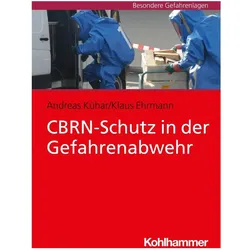
CBRN-Schutz in der Gefahrenabwehr, Fachbücher von Andreas Kühar, Klaus EhrmannImmer wieder werden Einsatzkräfte von Feuerwehren, anderen Hilfsorganisationen und der Polizei mit CBRN-Gefahren konfrontiert. Das Buch erläutert ausführlich mögliche Bedrohungslagen durch chemische, biologische, radiologische und nukleare Gefahren und beschreibt umfassend entsprechende Massnahmen zur Gefahrenabwehr. Wichtige Informationen zur Wirkung und Feststellung der verschiedenen Gefahrstoffe, zur Einsatzplanung, Dekontamination und Ausbildung ergänzen den Inhalt.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum krankentagegeldversicherung?
Die Krankentagegeldversicherung ist wichtig, um Einkommensverluste bei längerer Krankheit abzufedern. Wenn man aufgrund einer Krankheit nicht arbeiten kann, erhält man durch die Versicherung ein tägliches Krankentagegeld, um den Verdienstausfall zu kompensieren. Dadurch kann man seine laufenden Kosten wie Miete, Versicherungen und Lebensmittel weiterhin decken. Zudem bietet die Krankentagegeldversicherung finanzielle Sicherheit und schützt vor existenziellen Risiken im Falle einer längeren Krankheit. Es ist daher sinnvoll, sich frühzeitig mit dem Abschluss einer Krankentagegeldversicherung zu befassen, um im Ernstfall abgesichert zu sein. **
-
Was bedeutet krankentagegeldversicherung?
Eine Krankentagegeldversicherung ist eine Versicherungspolice, die im Falle einer Krankheit oder Verletzung des Versicherten eine finanzielle Unterstützung bietet. Das Krankentagegeld wird in der Regel als tägliche Zahlung geleistet und soll den Verdienstausfall während der Krankheitsphase ausgleichen. Diese Art von Versicherung kann besonders für Selbstständige oder Freiberufler wichtig sein, da sie keinen Anspruch auf Lohnfortzahlung im Krankheitsfall haben. Die Höhe des Krankentagegeldes und die Dauer der Zahlungen können je nach Vertrag und Versicherungsgesellschaft variieren. Es ist wichtig, die Bedingungen und Leistungen einer Krankentagegeldversicherung sorgfältig zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann zahlt die krankentagegeldversicherung?
Die Krankentagegeldversicherung zahlt in der Regel, wenn du aufgrund einer Krankheit arbeitsunfähig bist und deshalb deinen Beruf nicht ausüben kannst. Die Versicherung tritt in Kraft, sobald eine ärztliche Bescheinigung über die Arbeitsunfähigkeit vorliegt. Die Höhe des Krankentagegeldes richtet sich nach der vereinbarten Versicherungssumme und wird für einen bestimmten Zeitraum gezahlt, der je nach Vertrag variieren kann. Es ist wichtig, die genauen Bedingungen und Ausschlüsse der Krankentagegeldversicherung zu kennen, um im Fall der Arbeitsunfähigkeit abgesichert zu sein. **
-
Wie funktioniert eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geld, um den Verdienstausfall zu kompensieren. Die Höhe des Krankentagegeldes wird vor Vertragsabschluss festgelegt und kann je nach Tarif variieren. Um Leistungen zu erhalten, muss der Versicherte arbeitsunfähig sein und eine ärztliche Bescheinigung vorlegen. Die Dauer der Leistungszahlung hängt von den Vertragsbedingungen ab und kann unterschiedlich sein. Es ist wichtig, die genauen Konditionen der Krankentagegeldversicherung zu prüfen, um im Ernstfall gut abgesichert zu sein. **
Ähnliche Suchbegriffe für Krankentagegeldversicherung
-
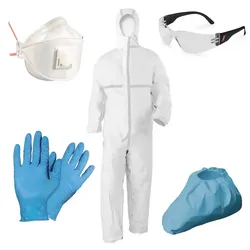
Infektions Schutzset "Prävention Plus"Infektions Schutzset „Prävention Plus“ Lieferumfang 1 Ganzkörper Einweg-Schutzanzug – PSA Cat. III – Typenklasse 5/6 – antistatisch nach EN 1149-1 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 2 Paar Nitril-Einweghandschuhe – Cat. III – geprüft nach EN 374-1, EN 374-2, EN 420 und EN 455 – AQL 1,5 – puderfrei, latexfrei 1 Paar PE-Überschuhe – flüssigkeitsdicht – aus stabiler PE-Folie 1 Schutzbrille "Basic", klar Spezifikationen Einweganzug Die gelieferten Einweg-Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit den Typenklassen 5/6: Die Typenklasse 5 behandelt partikeldichte Schutzanzüge gemäß der ISO 13982-1. Hier schützt der Anzug den Träger vor kleinen Partikeln, sowie Aerosole fester Chemikalien. Hierbei müssen die Overalls widerstandfähige Eigenschaften gegenüber der Penetration von Schwebstaub bieten. Die Typenklasse 6 behandelt die Sprühdichtigkeit der Anzüge für Arbeiten mit eher geringen Risiken. So bieten die Overalls eingeschränkten Schutz gegen flüssige Aerosole, Sprays oder leichte Chemikalienspritzer. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Filter-Schutzklasse FFP2 zertifiziert, welche die mittlere Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Einweghandschuhe Die gelieferten Einweg-Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Zusätzlich sind sie noch mit der EN 455 zertifiziert, womit sie für medizinische Anwendungen zugelassen sind. Zum Schutz der Patienten werden die Handschuhe puderfrei geliefert. Zudem sind sie latexfrei, wodurch sie auch von Trägern mit einer Latexallergie verwendet werden können. Für einen optimalen Schutz empfiehlt es sich, beide Paar übereinander zu tragen. Spezifikationen Überschuhe Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Die Größen der Einweg-Schutzanzüge kann die Größen L, XL oder XXL umfassen. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.31,39 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wann endet die krankentagegeldversicherung?
Die Krankentagegeldversicherung endet in der Regel, wenn der versicherte Zeitraum abgelaufen ist, für den die Versicherung abgeschlossen wurde. Dies kann je nach Vertrag unterschiedlich sein, typischerweise beträgt die maximale Dauer jedoch 12 Monate. Ein weiterer Grund für das Ende der Krankentagegeldversicherung kann eintreten, wenn der Versicherte wieder arbeitsfähig wird und somit kein Anspruch mehr auf das Krankentagegeld besteht. Auch bei einer dauerhaften Berufsunfähigkeit oder dem Eintritt des Rentenalters kann die Versicherung enden. Es ist wichtig, die genauen Bedingungen des Vertrags zu kennen, um zu verstehen, wann die Krankentagegeldversicherung endet. **
-
Was zahlt eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geldbetrag, um den Verdienstausfall während der Krankheitszeit zu kompensieren. Die Höhe des Tagessatzes wird bei Vertragsabschluss festgelegt und kann je nach Versicherungsanbieter variieren. Die Leistungsdauer der Krankentagegeldversicherung ist begrenzt und endet in der Regel nach einer bestimmten Anzahl von Tagen oder sobald der Versicherte wieder arbeitsfähig ist. Es ist wichtig, die genauen Bedingungen und Leistungsumfang der Krankentagegeldversicherung im Versicherungsvertrag zu prüfen, um im Ernstfall gut abgesichert zu sein. **
-
Was zahlt die krankentagegeldversicherung?
Die Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geld, um den Verdienstausfall zu kompensieren. Die Höhe des Krankentagegeldes richtet sich nach dem vereinbarten Tarif und kann individuell festgelegt werden. In der Regel wird das Krankentagegeld für einen bestimmten Zeitraum gezahlt, je nach Vertragsbedingungen. Es dient dazu, den Versicherten finanziell abzusichern, wenn er aufgrund einer Krankheit nicht arbeiten kann. Es ist wichtig, die genauen Leistungen und Bedingungen der Krankentagegeldversicherung im Vertrag zu prüfen. **
-
Was kostet eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung ist eine zusätzliche Absicherung, die im Falle einer Krankheit ein tägliches Geldleistung bietet. Die Kosten für eine Krankentagegeldversicherung können je nach Anbieter, Versicherungssumme, Gesundheitszustand und Alter variieren. Es ist wichtig, verschiedene Angebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Ein Versicherungsmakler oder -berater kann dabei helfen, die passende Krankentagegeldversicherung zu finden und die Kosten zu ermitteln. Es ist ratsam, sich vor Abschluss einer Krankentagegeldversicherung über die genauen Leistungen, Bedingungen und Kosten zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.